ファンドラップを勧められたものの、「評判が悪いのは本当か」「手数料に見合う実績があるのか」「結局どこがいいのか」と迷っていませんか。結論から言うと、資産配分やリバランスを任せたい人には候補になりますが、評判やランキングだけで決めると後悔しやすいサービスです。
おすすめのファンドラップ
| ファンドラップ | 特徴 |
|---|---|
 アクション | 【最新の実績 利回り17%】 金融業界30年のプロが運用 最低投資額:500万円 手数料:完全無料 事業投資、Web3、ファイナンス領域などに投資 分散投資×高利回りを実現 公式サイト ▶アクションの解説を見る |
 ハイクア・ インターナショナル | 【利回り12%固定】 ベトナム日系企業への事業融資 最低投資額:500万円 500万円投資で年間配当60万円 安定した高利回りで、投資初心者におすすめ 公式サイト ▶ハイクアの解説を見る |
ファンドラップは運用を任せられる反面、手数料がかかり相場によっては元本割れすることもあるので運用先は慎重に検討すべきです。
この記事では運用実績ランキングに加え、各サービスの特徴と注意点を紹介します。評判が悪いと言われる理由や、自分に合うサービスを選ぶポイントも解説します。読み進めることで契約するか、今の契約を続けるか、ほかの運用先も検討するかをご判断いただけます。
Action合同会社
代表社員 古橋 弘光
本記事では、資産運用を検討する際の考え方について、Action合同会社 代表社員・古橋弘光によるコメントを一部掲載しています。古橋は金融業界で30年超の経験を持ち、証券会社や投資関連会社で代表・役員を務めてきました。記事内のコメントでは、利回りや評判だけで判断せず、投資対象・契約条件・リスクを確認する視点を補足しています。
Action合同会社の
投資サービスについて
資産運用サービスを比較する際は、利回りだけでなく、投資対象・運用方針・契約条件・リスクの内容を確認することが大切です。
Action合同会社は、暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資の4領域に分散するオルタナティブ投資を扱っています。最低投資額は500万円から、契約期間は原則1年間です。投資領域や運用方針、契約条件については資料や面談で確認できます。
- 前年度通期で年利17.35%を達成
- 今年度想定リターンは12〜17%
- 最低投資額:500万円〜
- 暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資の4領域で分散
- 3ヶ月毎の運用報告書で運用状況を確認可能
前年度通期では年利17.35%を達成していますが、過去実績は将来の成果を保証するものではありません。
資料請求・面談で仕組みを確認する
資料請求や面談を希望する場合は、以下のフォームから内容を送信できます。
ファンドラップの運用実績比較ランキングTOP12
ファンドラップを比較するときは表面上のリターンではなく、手数料を差し引いた後にどれだけ成果が残ったかを見ることが大切です。投資一任報酬や組入ファンドの費用がかかるため、同じ運用成果でも実際に残るリターンはサービスごとに変わります。
以下では金融庁の2022年末データを参照し、リターンが高い順にランク付け。サービス名を押すと、各社の評判・特徴・注意点の解説へ移動できます。
| 順位 | サービス名 | 実績・目安 | 最低 投資額 |
|---|---|---|---|
| 1位 | アクション | 17.35% 最新実績 | 500万円〜 |
| 2位 | ハイクア・ インターナショナル | 年間12%(固定) | 500万円 |
| 3位 | ON COMPASS | 5年 4.65% | 1,000円 |
| 4位 | 東海東京 ファンドラップ | 5年 2.85% | 300万円 |
| 5位 | 楽ラップ | 5年 2.03% | 1万円 |
| 6位 | ダイワファンドラップ オンライン | 5年 1.93% | 1万円 |
| 7位 | ダイワ ファンドラップ | 5年 1.83% | 300万円 |
| 8位 | 三井住友信託 ファンドラップ | 5年 1.52% | 500万円 |
| 9位 | いちよし ファンドラップ | 5年 1.48% | 300万円 |
| 10位 | 水戸 ファンドラップ | 5年 1.20% | 300万円 |
| 11位 | 野村SMA | 5年 0.96% | 3,000万円 |
| 12位 | 日興 ファンドラップ | 5年 0.82% | 300万円 |
出典:金融庁「国内運用会社の運用パフォーマンスを示す代表的な指標(KPI)の測定と国内公募投信についての諸論点に関する分析」。数値は2022年末時点の過去実績であり、将来の運用成果を保証するものではありません。
ファンドラップを比較するときはリターンだけでなく、金融庁の共通KPIで示されるコスト・リターンやリスク・リターンの考え方も参考になります。高いリターンに見えても、どれくらいの費用と値動きを受け入れて得た成果なのかをあわせて確認しましょう。
1位:アクション
| 項目 | アクション合同会社の概要 |
|---|---|
| 運営会社 | Action |
| 提供形態 | プロによるおまかせ運用 |
| 最低投資額 | 500万円〜 |
| 手数料 | 無料 |
| 投資対象 | 暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資 |
| NISA対応 | 対象外 |
| 運用報告 | 3ヶ月毎の運用報告書で確認可能 |
| 実績 | 最新実績17.35% |
| 主な特徴 | 市場連動型だけに偏らない分散投資だからこその負けにくい運用 |
| 公式 | https://action-goudou.co.jp/ |
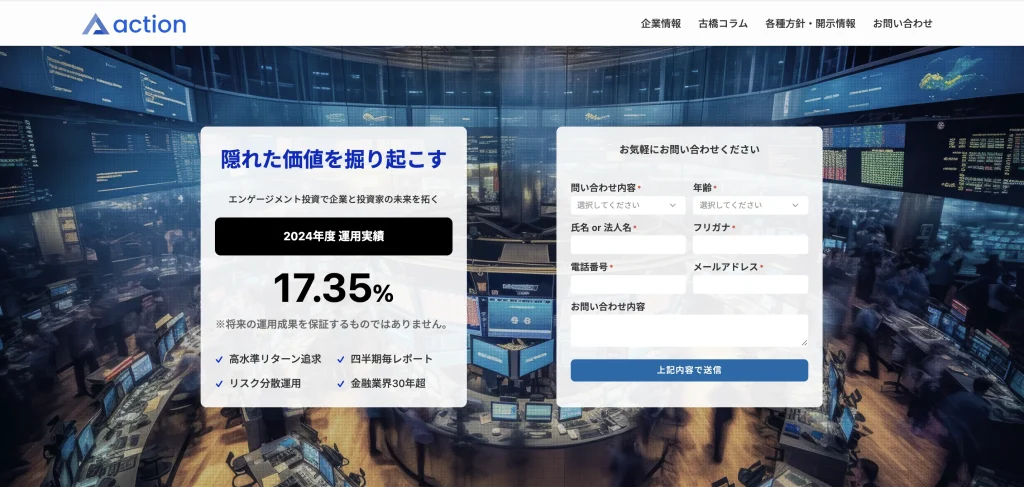
アクションは想定利回り年12〜17%、最新実績は17.35%と高い利回りの運用会社です。多くのファンドラップが市場連動型ですが、アクションは事業投資などの複数領域に分散投資することで下落相場でも安定した利回りを実現します。
- 想定利回りは12~17%
→最新利回りは17.35%と期待通りの高利回り - 最低投資額は500万円から
→500万円の投資で60〜85万円の運用益 - 手数料が無料
→信託報酬などの運用手数料が必要ない - 配当は年1回
→配当は事業年度末(7月)の年1回 - プロに任せた運用
→金融業界30年以上のベテランに任せられる - 複数領域へ分散投資
→暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資に分散 - 四半期レポート・月次実績を公開
→運用状況を定期的に確認できる
2位:ハイクア・インターナショナル
| 項目 | ハイクア・インターナショナルの概要 |
|---|---|
| 運営会社 | ハイクア・インターナショナル |
| 提供形態 | 固定配当型のおまかせ運用 |
| 最低投資額 | 500万円〜 |
| 手数料 | 無料 |
| 投資対象 | 日系ベトナム企業への事業融資 |
| NISA対応 | 対象外 |
| 配当 | 年間12%の固定配当 3ヶ月ごとに3%ずつ、年4回配当 |
| 主な特徴 | 固定配当型なので、他の商品にはない安定した配当収入を得られる |
| 公式 | https://hayqua-international.co.jp/ |
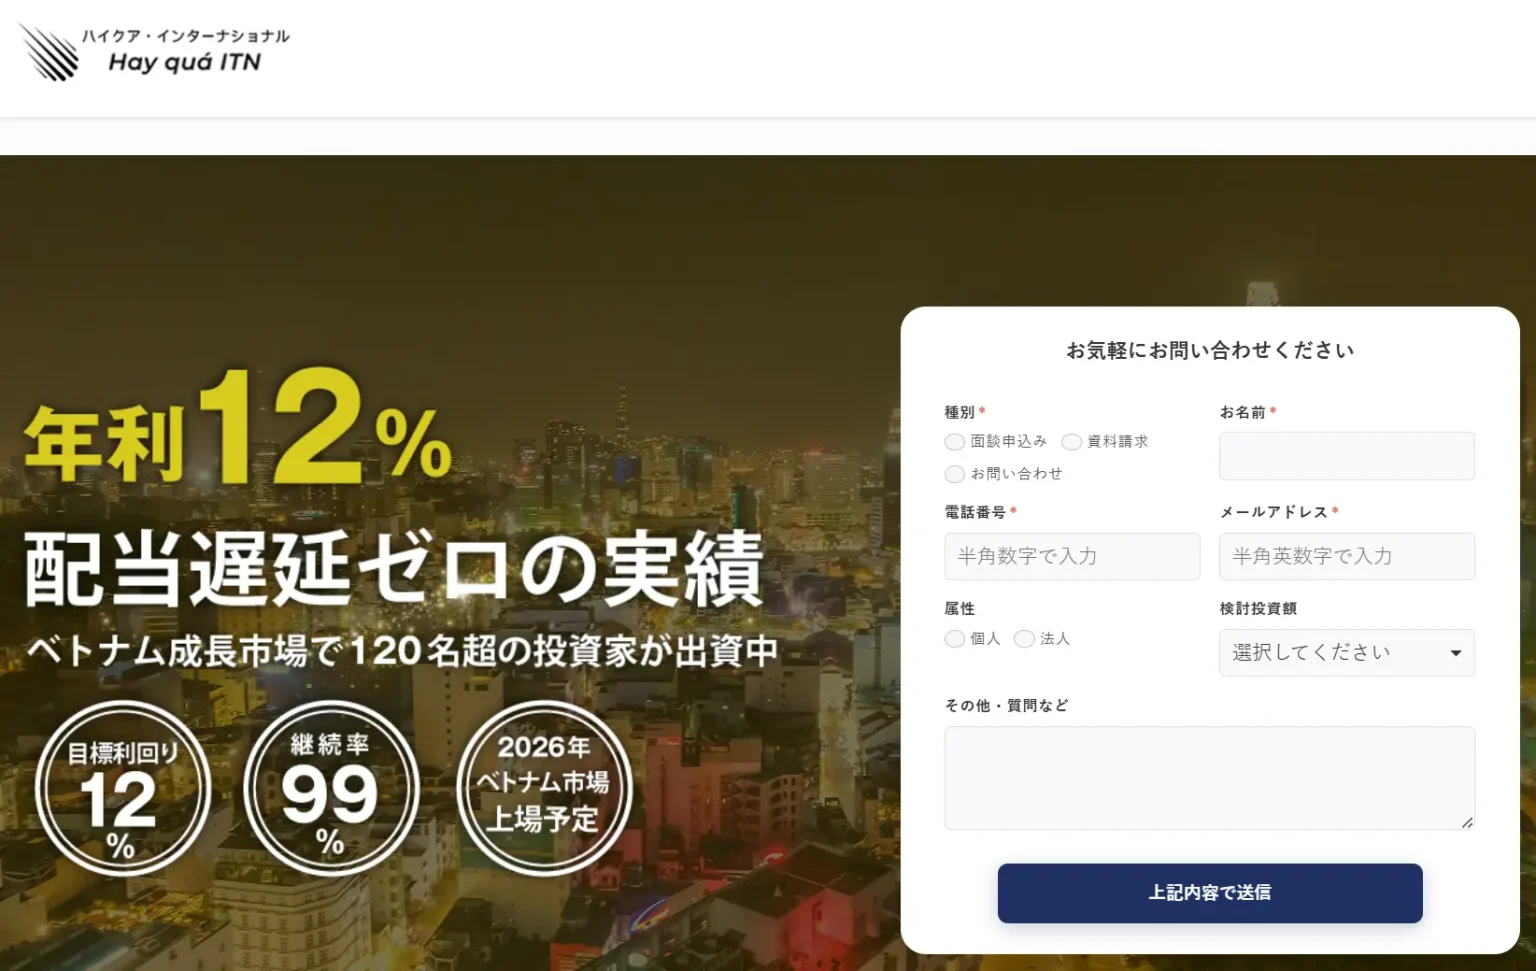
ハイクア・インターナショナルでは、事業融資だからこその利回り12%の固定配当を得られます。ファンドラップのデメリットとなる手数料もハイクアでは無料。投資初心者でも安心して資金を預けることができます。
- 年間12%の高利回り
→3ヶ月ごとに3%、年4回の配当を受け取れる - 500万円の投資で年60万円の配当収入
→固定年利なので、1年で60万円、5年で300万円の運用益に - 運用手数料は無料
→信託報酬などの手数料が完全無料 - 運用方法を選べる
→運用方法を「単利」か「複利」で選べる
3位:ON COMPASS
| 項目 | ON COMPASSの概要 |
|---|---|
| 運営会社 | マネックス・アセットマネジメント株式会社 |
| 提供形態 | オンライン型のおまかせ資産運用サービス |
| 最低投資額 | 1,000円〜 1,000円単位で投資可能 |
| 投資対象 | 専用投資信託を通じてETFへ投資し、世界の株式・債券などに分散 |
| NISA対応 | 成長投資枠で利用可能 つみたて投資枠は対象外 |
| 費用 | 年率0.9775%程度(税込) ※組入ETFの経費率0.07%程度を含む |
| 実績 | 費用控除後5年リターン4.65% ※金融庁の2022年末データ |
| 主な特徴 | 少額から始めやすく、オンラインで長期分散投資を任せられる |
ON COMPASSの強みは、少額から始めやすく、オンラインで運用方針の提案から管理まで任せられる点です。銀行や証券会社の担当者と相談しながら契約する対面型ファンドラップとは違い、まずは小さくおまかせ運用を試したい人には使いやすい候補になります。
ただし退職金や相続資金などまとまったお金を動かす場合は「少額から始められる」だけでは判断できません。ON COMPASSの投資対象は、専用投資信託を通じたETF中心の国際分散投資です。世界約70カ国、約36,000銘柄へ実質的に分散投資できる一方で、市場の値動きや為替の影響は受けます。
- 投資信託を通じて値動きのある資産に投資するため、元本損失が生じる可能性がある
- 投資元本や分配金は保証されていない
- 実質コストは年率0.9775%程度とされており、手数料控除後の成果を見る必要がある
- 世界分散されていても、株式・債券・為替など市場の値動きの影響を受ける
- まとまった資金を入れるなら、市場連動型以外の収益源も比較するかを考えたい
ON COMPASSはファンドラップの中では低コストで始めやすい選択肢です。一方で投資信託やETF中心の運用だけでよいかは別の論点です。まとまった資金を預ける前に、生活資金と運用資金を分けたうえで、市場連動型以外の収益源も比較するかを考えておきましょう。
4位:東海東京ファンドラップ
| 項目 | 東海東京ファンドラップの概要 |
|---|---|
| 提供会社 | 東海東京証券株式会社 |
| 運用会社 | 東海東京アセットマネジメント株式会社 |
| 提供形態 | 投資一任契約に基づく対面型ファンドラップ |
| 当初契約金額 | 300万円以上 100万円単位 |
| 運用コース | 安定型、中立型、積極型、エクステンシブ型から選択 |
| 投資対象 | リスク許容度に合わせて選定された投資信託 |
| 費用 | 固定報酬型は当初2年で最大年率1.6500%(税込) ※別途、投資信託の信託報酬等がかかります |
| 実績 | 費用控除後5年リターン2.81% ※金融庁の2022年末データ |
| 主な特徴 | 担当者に相談しながら、リスク許容度に合う運用プランを選びやすい |
東海東京ファンドラップの強みは、担当者に相談しながら投資一任運用を始められる点です。オンライン型のON COMPASSとは違い、取引店の担当者に資金の使い道や運用に対する考えを伝えたうえでリスク許容度に合う運用プランの提案を受けられます。
ただし当初契約金額は300万円以上です。少額で試すというより、まとまった資金を預けて管理を任せる性格が強くなります。退職金や相続資金を入れる場合は担当者に相談できる安心感だけでなく、手数料の総額、下落時の対応、途中で資金が必要になったときの扱いまで確認してください。
- 投資信託を通じて運用するため、投資元本を割り込む可能性がある
- 当初契約金額は300万円以上で、少額から試すタイプではない
- ファンドラップ手数料、投資顧問報酬に加え、投資信託の信託報酬等も確認する必要がある
- ストップロス機能を設定しても、市場動向によって換金後の資産額が設定水準を下回る場合がある
- 担当者に相談できる安心感と、費用に見合う成果が期待できるかを分けて判断したい
東海東京ファンドラップは、対面で相談しながらまとまった資金を運用したい人には候補になります。一方で投資信託中心の運用であること、手数料が複数かかること、下落時には元本割れの可能性があることは変わりません。
次に同じランキング上位でも、ネット証券系で少額から始めやすい楽ラップを見ていきます。対面型とオンライン型では、相談体制や最低投資額や費用の見方が変わるため続けて比較すると自分に合うタイプを判断しやすくなります。
5位:楽ラップ
| 項目 | 楽ラップの概要 |
|---|---|
| 提供会社 | 楽天証券株式会社 |
| 提供形態 | ロボアドバイザーによる診断をもとにしたおまかせ資産運用サービス |
| 最低投資額 | 1万円〜 |
| 積立 | 毎月1万円から設定可能 |
| 投資対象 | 国内投資信託・外国投資信託等を主な投資対象として運用 |
| 運用コース | 特徴の異なる9つの運用コース ※一部コースでは下落ショック軽減機能(DRC機能)を選択可能 |
| 費用 | 固定報酬型は最大年率0.715%(税込) ※別途、投資対象ファンドの費用等がかかります |
| 実績 | 費用控除後5年リターン2.00% ※金融庁の2022年末データ |
| 主な特徴 | 1万円から始めやすく、楽天証券の口座からオンラインで申し込める |
楽ラップの強みは1万円から始めやすく、オンラインで運用コースの診断から申し込みまで進めやすい点です。楽天証券の口座があれば専用口座の開設は不要で、ロボアドバイザーによる診断をもとに自分に合う運用コースの提案を受けられます。
また楽ラップには複数の運用コースがあり、一部コースでは下落ショック軽減機能(DRC機能)を選べます。これは株式市場の値動きが大きく、その状況が続くと見込まれる場合に一時的に株式比率を引き下げる機能です。ただし将来の下落を予測して必ず損失を避ける仕組みではありません。
- 国内投資信託・外国投資信託等を主な投資対象とするため、投資元本を割り込む可能性がある
- 固定報酬型・成功報酬併用型の手数料に加え、投資対象ファンドの費用も確認する必要がある
- DRC機能は損失を必ず防ぐものではなく、発動後に株式市場が上昇した場合は上昇分を十分に享受できない可能性がある
- 減額・解約は原則10営業日以内に入金されるが、ファンドの休業日等で時間がかかる場合がある
- 少額で始めやすい一方、まとまった資金を入れる場合は市場連動型の値動きに耐えられるかを確認したい
楽ラップは、ネット証券で少額からおまかせ運用を始めたい人には候補になります。一方で投資信託を通じた市場連動型の運用であること、元本保証ではないこと、手数料控除後の成果を見る必要があることは変わりません。
次に同じオンライン型でも大和証券が提供するダイワファンドラップオンラインを見ていきます。少額で始められるネット型同士でも、最低投資額や手数料、運用コースの考え方が異なるため、続けて比較すると判断しやすくなります。
6位:ダイワファンドラップオンライン
| 項目 | ダイワファンドラップオンラインの概要 |
|---|---|
| 提供会社 | 大和証券株式会社 |
| 提供形態 | ロボアドバイザーによるオンライン型ファンドラップ |
| 投資開始額 | 1万円から利用可能 |
| 積立 | 月々1万円から積立可能 |
| 投資対象 | 国内外の株式・債券・REITなどを投資対象とする投資信託 |
| 費用 | ファンドラップオンライン・フィーは最大年率1.1%(税込) ※別途、投資信託の信託報酬等がかかります |
| 実績 | 費用控除後5年リターン1.85% ※金融庁の2022年末データ |
| 主な特徴 | オンラインで診断から運用開始まで進めやすく、大和証券のサポートも受けられる |
ダイワファンドラップオンラインの強みは、1万円から始めやすく、ロボアドバイザーの診断をもとに運用プランを作れる点です。通常の対面型ファンドラップよりも手続きしやすく、資産運用に時間をかけにくい人には候補になります。
ただし投資対象は、国内外の株式・債券・REITなどを組み入れる投資信託が中心です。大和証券のサポートを受けられる安心感はありますが、運用成績は市場価格や為替の影響を受けます。始めやすさだけでなく、元本保証ではない点と費用を確認してから判断してください。
- 投資信託を通じて運用するため、契約資産が投資元本を割り込む可能性がある
- 国内外の株式・債券・REITなどに投資するため、市場価格や為替の影響を受ける
- ファンドラップオンライン・フィーに加え、投資信託の信託報酬等も確認する必要がある
- 将来の資産額シミュレーションは、将来の運用成果を保証するものではない
- まとまった資金を入れる場合は、市場連動型の値動きに耐えられるかを確認したい
ダイワファンドラップオンラインは、少額からオンラインでおまかせ運用を始めたい人には候補になります。ただし投資信託を通じた市場連動型の運用であり、元本保証ではありません。手軽さだけでなく、手数料控除後の実績や下落時の値動きも見ておきましょう。
次に、同じ大和証券の対面型サービスであるダイワファンドラップを見ていきます。オンライン型と対面型では、最低契約金額、相談体制、手数料の見方が変わります。続けて比較すると自分に合うタイプを判断しやすくなります。
7位:ダイワファンドラップ
| 項目 | ダイワファンドラップの概要 |
|---|---|
| 提供会社 | 大和証券株式会社 |
| 提供形態 | 投資一任契約に基づく対面型ファンドラップ |
| 契約金額 | 300万円以上 1万円単位 |
| 契約期間 | 1年ごとの自動更新 |
| 投資対象 | 専用投資信託を用いた国際分散投資 |
| リスク水準 | 「安定」から「積極」まで計5種類 |
| 費用 | 契約資産の時価評価額に対して最大年率1.54%(税込) ※別途、投資信託の信託報酬等がかかります |
| 実績 | 費用控除後5年リターン1.83% ※金融庁の2022年末データ |
| 主な特徴 | 大和証券の担当者に相談しながら、まとまった資金の運用を任せられる |
ダイワファンドラップの強みは、担当者に相談しながら資産運用を任せられる点です。オンライン型のダイワファンドラップオンラインとは違い、資金の使い道やリスク許容度を相談したうえで運用スタイルを選べます。
ただし契約金額は300万円以上です。少額で試す商品ではなく、まとまった資金を預けて管理を任せるサービスです。退職金や相続資金を入れる場合は、相談できる安心感だけでなく、費用と下落時の値動きも見てください。
- 投資信託を通じて運用するため、契約資産が投資元本を割り込む可能性がある
- 契約金額は300万円以上で、少額から試すタイプではない
- ファンドラップ・フィーに加え、投資信託の信託報酬等も確認する必要がある
- 契約終了は契約締結日の3カ月後から可能
- 担当者に相談できる安心感と、費用に見合う成果を分けて判断したい
ダイワファンドラップは、担当者に相談しながらまとまった資金を任せたい人には検討しやすいサービスです。ただし運用の中心は投資信託です。市場が下がれば評価額も下がるため、相談できる安心感と運用成果は分けて考える必要があります。
ここまで見ると、上位のファンドラップでも投資信託やETFを通じた市場連動型の運用が中心だと分かります。退職金や相続資金など大きなお金を動かすなら、ファンドラップ内の順位だけで決めず、収益源が異なる運用先も比較しておくと判断しやすくなります。
そこで比較先として確認したいのが、暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資など複数の投資領域を扱うアクション合同会社です。
8位:三井住友信託ファンドラップ(SMA)
| 項目 | 三井住友信託ファンドラップの概要 |
|---|---|
| 提供会社 | 三井住友信託銀行株式会社 |
| 提供形態 | 投資一任契約に基づくファンドラップ |
| 投資対象 | 国内投資信託を通じて株式・債券・REIT・コモディティなどへ分散 |
| 運用タイプ | 資産分散型、株式特化型 |
| 報酬タイプ | 固定報酬型・成功報酬併用型 |
| 費用 | 固定報酬型は当初2年間で最大年率1.5400%(税込) ※投資対象の信託報酬等は別途発生 |
| 実績 | 費用控除後5年リターン1.56% ※金融庁の2022年末データ |
| 主な特徴 | 信託銀行に相談しながら複数資産へ分散投資を任せられる |
三井住友信託ファンドラップの強みは、信託銀行に相談しながら資産配分や運用管理を任せられる点です。株式や債券だけでなく、REITやコモディティなども組み合わせた分散投資を提案しています。
ただし投資対象は国内投資信託が中心です。分散されていても元本保証ではなく、市場価格や為替の影響を受けます。固定報酬に加えて組入投資信託の信託報酬等もかかるため、総コストで確認してください。
- 投資信託を通じて値動きのある資産に投資するため、元本割れの可能性がある
- REITやコモディティを含めても市場環境の影響は避けられない
- 固定報酬のほかに組入投資信託の信託報酬等がかかる
- 成功報酬併用型では成果に応じた報酬も確認する必要がある
- 契約期間や契約終了の期限を事前に確認しておきたい
三井住友信託ファンドラップは、相談しながら幅広い資産へ分散したい人に向いています。次は、運用モデルのわかりやすさを打ち出すいちよしファンドラップを見ていきます。
9位:いちよしファンドラップ ドリーム・コレクション
| 項目 | ドリーム・コレクションの概要 |
|---|---|
| 提供会社 | いちよし証券株式会社 |
| 提供形態 | 投資一任契約に基づくファンドラップ |
| 初回契約金額 | 基本契約は300万円以上1万円単位 ※NISA同時申込など条件により異なる |
| 運用モデル | 保守的から積極的まで5モデル |
| 投資対象 | 投資信託を通じて世界の株式・債券・REITなどへ投資 |
| 費用 | 固定報酬制は投資顧問報酬と口座管理料 ※組入投資信託の費用は別途発生 |
| 実績 | 費用控除後5年リターン1.53% ※金融庁の2022年末データ |
| 主な特徴 | 5つの運用モデルからリスク許容度に合わせて任せられる |
いちよしファンドラップの強みは、5つの運用モデルでリスク水準を選びやすい点です。公式サイトでは、過度に大きなリスクを取りすぎない設計を打ち出しています。
ただし基本契約は300万円以上です。少額で試す商品というより、まとまった資金を運用モデルに沿って任せるサービスです。投資顧問報酬や口座管理料に加え、組入投資信託の費用も確認してください。
- 投資信託を通じて値動きのある資産へ投資するため、元本割れの可能性がある
- 基本契約は300万円以上で、少額のお試しには向きにくい
- 投資顧問報酬、口座管理料、組入投資信託の費用を合算して見る必要がある
- 実績報酬併用制では運用益に対する報酬も発生する
- 初回運用開始日から6カ月が経過するまでは原則として解約できない
いちよしファンドラップは、リスク水準を選びながら長期運用を任せたい人に向いています。次は、地域証券会社が提供する水戸ファンドラップを見ていきます。
10位:水戸ファンドラップ
| 項目 | 水戸ファンドラップの概要 |
|---|---|
| 提供会社 | 水戸証券株式会社 |
| 提供形態 | 投資一任契約に基づくファンドラップ |
| 運用方針 | 国内外の資産クラスを組み合わせた国際分散投資 |
| 運用コース | 6つの運用コース |
| 投資対象 | 国内外の株式・債券・REIT・コモディティなどの投資信託 |
| 費用 | Aタイプは固定報酬、Bタイプは固定報酬・成功報酬併用 ※投資信託の信託報酬等は別途発生 |
| 実績 | 費用控除後5年リターン1.23% ※金融庁の2022年末データ |
| 主な特徴 | 運用状況を四半期ごとに報告しながらコース見直しを行う |
水戸ファンドラップの強みは、担当者と運用方針を確認しながらPDCA型で見直せる点です。公式サイトでは国際分散投資を基本に運用コースごとのポートフォリオを構築すると説明されています。
一方で報酬体系は固定報酬のみのAタイプと、固定報酬・成功報酬併用のBタイプがあります。投資信託の信託報酬等も別にかかるため、実際の負担は契約前に必ず確認してください。
- 投資一任契約に基づく運用であり、投資元本は保証されない
- 投資信託は株式・債券・為替などの影響を受ける
- Bタイプでは運用成果に応じた成功報酬が発生する
- 固定報酬に加えて投資信託の信託報酬等を確認する必要がある
- クーリング・オフの対象ではないため契約前の確認が重要
水戸ファンドラップは、担当者と相談しながら定期的に見直したい人に向いています。次は、最低契約金額が大きい富裕層向けの野村SMAを見ていきます。
11位:野村SMA(エグゼクティブ・ラップ)
| 項目 | 野村SMAの概要 |
|---|---|
| 提供会社 | 野村證券株式会社 |
| 提供形態 | SMA(セパレートリー・マネージド・アカウント) |
| 契約金額 | 3,000万円から |
| サービス内容 | 投資判断を一任し、口座内で有価証券の運用と管理を行う |
| 費用 | 投資一任報酬は最大年率0.110%、SMA報酬は最大年率1.540%(税込) |
| 投資信託費用 | 投資信託では信託報酬等が別途発生 |
| 実績 | 費用控除後5年リターン1.18% ※金融庁の2022年末データ |
| 主な特徴 | 富裕層向けに個別性の高い運用提案を受けられる |
野村SMAの強みは最低契約金額3,000万円からの富裕層向けサービスとして、個別性の高い運用提案を受けられる点です。通常のファンドラップよりも、まとまった資産の運用や承継まで含めて相談したい人向けです。
ただし契約金額のハードルは高めです。投資一任報酬やSMA報酬に加え、投資信託を使う場合は信託報酬等も発生します。相談の質と費用に見合う成果を分けて判断してください。
- 契約金額は3,000万円からで、少額運用には向かない
- 投資一任報酬とSMA報酬の両方を確認する必要がある
- 投資信託を使う場合は信託報酬等も別途かかる
- 投資対象は値動きがあり、損失が生じる可能性がある
- 富裕層向けの手厚い提案が、自分の資金規模に合うか確認したい
野村SMAは、まとまった資産を前提に個別提案を受けたい人向けです。次は、SMBC日興証券が提供する日興ファンドラップを見ていきます。
12位:日興ファンドラップ
| 項目 | 日興ファンドラップの概要 |
|---|---|
| 提供会社 | SMBC日興証券株式会社 |
| 提供形態 | 投資一任サービス |
| サービス内容 | 運用プランの提案から運用・報告までを一貫してサポート |
| 投資方針 | 分散投資と長期投資を重視 |
| 費用 | 基本報酬は契約資産残高などに応じて発生 ※ファンド費用等は別途確認 |
| 実績 | 費用控除後5年リターン1.12% ※金融庁の2022年末データ |
| 主な特徴 | 運用ニーズに合わせたプラン提案と定期報告を受けられる |
日興ファンドラップの強みは、運用プランの提案から運用・報告までを一貫して任せられる点です。公式サイトでは、分散投資と長期投資をさまざまな角度からサポートすると説明されています。
ただし運用を任せられることと、元本が守られることは別です。投資一任サービスであっても市場価格の変動は受けます。基本報酬や投資対象ファンドの費用を含め、手数料控除後の成果で判断してください。
- 投資一任サービスでも元本保証ではない
- 市場価格や為替の変動により損失が出る可能性がある
- 基本報酬に加えて投資対象ファンドの費用も確認する必要がある
- 過去実績は将来の成果を保証しない
- 分散投資と長期投資の方針が自分の資金計画に合うか確認したい
日興ファンドラップまで見ると、主要サービスの多くは投資信託や有価証券を通じた市場連動型の運用が中心だと分かります。順位や知名度だけで選ぶのではなく、収益源、費用、解約条件まで比較することが大切です。
ファンドラップの評判は悪い?契約前に知っておきたい結論
ファンドラップの評判が悪く見える理由は、主に手数料と運用実績への不満です。運用を任せるための報酬に加え、組み入れられるファンド側の信託報酬などもかかるため、自分で低コスト投信を買う場合より費用が高くなりやすいです。
一方で資産配分やリバランスを任せられる点、担当者に相談できる点、定期的に運用報告を受けられる点を評価する声もあります。ファンドラップの良し悪しは商品名だけではなく「何を任せたいのか」「費用に見合う価値を感じるのか」で変わります。
 Action代表 古橋 弘光
私自身はファンドラップの評判を見て不安になるのは自然なことだと思います。良い悪いの口コミだけで決めず、手数料、下落時の対応、解約条件を自分の言葉で説明できるところまで確認してください。
契約前に見るべきなのは、ランキングの順位だけではありません。手数料控除後でどの程度の成果が出ているのか、下落時にどれくらい損失が出る可能性があるのか、途中で資金が必要になったときにどう扱われるのかまで確認してください。
提案書を受け取った直後ならその場で契約する必要はありません。家に持ち帰り、家族に「なぜこのサービスを選ぶのか」「どのくらい下がる可能性があるのか」「いつ解約できるのか」を説明できるか確認してみてください。
| 今の状態 | 先に決めること | 次に見る章 |
|---|---|---|
| 銀行や証券会社で提案された | その場で契約せず、総コストと解約条件を持ち帰る | 比較する見方 |
| すでに契約して不安がある | 全解約ではなく、一部解約や様子見も含めて考える | 見直しチェックリスト |
| 退職金や相続資金を運用したい | 生活資金と運用資金を分け、下落額を金額で見る | まとまった資金の考え方 |
| 投信だけでは不安が残る | NISAや生活資金とは別に、余裕資金の比較先を考える | 市場指数以外の任せ方 |
サービス内容、手数料、運用実績、契約条件は2026年6月時点の確認をもとにしています。ファンドラップは金融機関やコースによって条件が異なるため、契約前に最新の公式資料、契約書面、担当者の説明を確認してください。
| 評判 | 主な理由 | 確認すべきこと |
|---|---|---|
| 悪い評判 | 手数料が高い、実績が物足りない、説明が分かりにくい | 総コスト、手数料控除後リターン、下落時の対応 |
| 良い評判 | 運用を任せられる、相談できる、報告を受けられる | 相談体制、報告内容、資産配分の納得感 |
| 判断が分かれる点 | 自分で運用できるか、専門家に任せたいか | 投資経験、管理の手間、資金の使い道 |
ファンドラップはどこがいい?主要サービスを比較する見方
ファンドラップは野村證券、大和証券、SMBC、みずほ、三菱UFJ、りそな、楽天証券、SBI証券など、さまざまな金融機関が提供しています。ただし「どこがいいか」は会社名だけで決まりません。
対面で相談したい人、オンラインで完結したい人、少額から試したい人、退職金の一部を慎重に預けたい人では、合うサービスが違います。比べるときは最低契約金額、手数料体系、コース内容、担当者の説明、解約条件を並べると判断しやすくなります。
銀行で勧められたファンドラップが候補に入っている場合も、同じ金融機関だけで完結させず、ネット型やロボアド型、低コスト投資信託と比べてください。比較対象を持つと、担当者の説明が自分に合う提案なのか、販売側の都合が強い提案なのかを見分けやすくなります。
Action代表 古橋 弘光私自身は担当者に相談できること自体は悪いことではないと思います。ただ提案された商品を断れる雰囲気があるか、不利な点を先に説明してくれるかは必ず見てください。
| タイプ | 向いている人 | 注意点 |
|---|---|---|
| 対面型ファンドラップ | 担当者と相談しながら進めたい人 | 手数料と提案の中立性を確認する |
| ネット型ファンドラップ | オンラインで手続きを進めたい人 | サポート範囲と運用コースを確認する |
| ロボアド型 | 少額から自動運用したい人 | 中身は市場連動型の分散投資が中心になりやすい |
担当者に聞く質問は、あらかじめ用意しておくと便利です。「総コストは年率でいくらか」「インデックス投資と比べた優位性は何か」「下落時はどのように説明してくれるか」「途中解約時の制限はあるか」を確認してください。答えが曖昧な場合は、契約を急がず、別の金融機関や別の運用方法も見てから判断したほうがよいです。
ファンドラップのメリットと向いている人
ファンドラップのメリットは、資産管理を任せられることです。自分で投資信託を選び、資産配分を決め、定期的にリバランスするのが負担な人にとっては、投資一任の仕組みに価値があります。
特に退職金や相続資金など、まとまった資金を一度に動かすときは不安が大きくなります。個別株やテーマ型投信を自分で選ぶより、分散された仕組みを使いたい人には検討余地があります。
資産配分とリバランスを任せられる
ファンドラップでは投資家のリスク許容度に応じて資産配分を決め、必要に応じて見直しが行われます。自分で売買判断を続けるのが難しい人には、運用管理の負担を減らせる点がメリットです。
運用報告や相談体制を使える
対面型のファンドラップでは担当者から運用状況の説明を受けられることがあります。報告内容を見て、なぜ上がったのか、なぜ下がったのかを確認できる点に価値を感じる人もいます。
まとまった資金の運用に使いやすい
退職金や相続資金を一括で個別商品に入れるのは心理的な負担があります。ファンドラップは分散投資を前提にしているため、まとまった資金をいきなり一つの商品へ集中させたくない人には検討余地があります。
ただし退職金の大部分を一度に預ける前提で考えると、下落時の心理的な負担は大きくなります。生活費、医療費、近い将来使う資金まで入れるのは避けたいところです。元本保証ではないため、運用期間と資金の使い道を分けて考える必要があります。
ファンドラップのデメリットとやめたほうがいい人
ファンドラップのデメリットは、費用が高くなりやすいことです。自分で低コストの投信を組み合わせられる人にとっては、一任サービスの報酬が重く感じられる場合があります。
また運用実績が期待に届かないと、手数料への不満が強くなります。相場が下落したときは、手数料を払っているのに損失が出るため「任せた意味があったのか」と感じやすいです。
Action代表 古橋 弘光手数料を払っているのに運用成績が下がると、不安になるのは当然です。だからこそ契約前に、下落時の説明、解約条件、費用総額を確認しておいてほしいです。
| やめたほうがいい人 | 理由 | 代替の考え方 |
|---|---|---|
| 自分で投信を選べる人 | 低コストで運用できる可能性がある | インデックス投信を自分で組み合わせる |
| 短期で使う資金を入れたい人 | 下落時に売却を迫られやすい | 預金や個人向け国債を優先する |
| 手数料に納得できない人 | 長期ではコスト差が積み上がる | ロボアドや低コスト投信と比較する |
| 中身を理解しないまま任せたい人 | 下落時に判断できなくなる | 契約前に説明資料と質問リストを確認する |
ファンドラップをやめたほうがいいかは、商品が悪いかどうかではなく、費用に見合う価値を感じるかで決まります。自分で運用管理できる人、少額から始めたい人、短期で使う資金を運用したい人には合いにくい場合があります。
ファンドラップに運用を任せても、相場が下がったときの損失を避けられるわけではありません。手数料を払って任せるなら、株式や債券とは別の収益源も比較しておきたいところです。
アクションは株式市場の値動きだけに頼らず、4つの事業領域へ資金を分散します。下落相場でも収益機会をつくり、年12〜17%の運用益を安定して狙います。
運用状況は3ヶ月毎の報告書で確認できます。資料や面談では、4つの事業領域から利益が生まれる仕組みについて詳しくご説明させていただきます。
ファンドラップを契約・見直しする前のチェックリスト
ファンドラップを契約する前、または解約や見直しを考える前に、次の項目を確認してください。担当者の説明を聞くだけでなく、家族にも説明できるくらいまで言葉にしておくと、後悔を減らしやすくなります。
| 確認項目 | 質問例 | 見る理由 |
|---|---|---|
| 手数料 | 総コストは年率でいくらですか? | 長期リターンに影響するため |
| 実績 | 手数料控除後の実績はどうですか? | 表面リターンだけで判断しないため |
| 下落リスク | 10%、20%下がるといくら損しますか? | 金額で損失を想像するため |
| 解約条件 | 途中解約や換金に制限はありますか? | 急な資金需要に備えるため |
| 比較対象 | 投資信託や他の運用先と比べた違いは何ですか? | 提案を鵜呑みにしないため |
下落リスクはパーセンテージだけでなく、金額でも見ておきましょう。500万円、1,000万円、3,000万円を運用した場合、10%、20%、30%下落すると損失額は次のようになります。
| 投資額 | 10%下落 | 20%下落 | 30%下落 |
|---|---|---|---|
| 500万円 | 50万円 | 100万円 | 150万円 |
| 1,000万円 | 100万円 | 200万円 | 300万円 |
| 3,000万円 | 300万円 | 600万円 | 900万円 |
この金額を見て眠れなくなるようなら、その資金はリスクを取りすぎている可能性があります。生活資金、近い将来使う資金、医療費、家族に必要な資金は、運用資金と分けてください。家族に相談しにくい金額を入れる場合も、一度立ち止まったほうがよいです。
ファンドラップ以外を比較するときも、同じ質問を使えます。実績、リスク、手数料、契約条件、解約条件、報告体制を同じ表で比べると、商品名や営業トークに流されにくくなります。
ファンドラップの手数料や運用実績を確認したうえで、株式市場とは異なる収益源も比較しておきましょう。次の章では、下落相場でも年12〜17%の運用益を狙うアクションの仕組みを紹介します。
ファンドラップの評判・運用実績に関するよくある質問
ファンドラップを検討するときによくある疑問をまとめます。契約前のチェックや、すでに契約している人の見直しに使ってください。
ファンドラップはやめたほうがいいと言われる理由は何ですか?
主な理由は、手数料が高くなりやすいこと、運用実績が期待に届かないこと、商品の中身や費用構造が分かりにくいことです。ただし運用を任せたい人や相談体制を重視する人には合う場合もあります。
ファンドラップの運用実績ランキングは信用できますか?
参考にはなりますが、ランキングだけで判断するのは危険です。公的な横断比較データでも基準時点が古い場合があります。比較期間、運用コース、リスク水準、手数料控除後リターンを見たうえで、契約前に各社の最新資料を確認してください。過去実績は将来の成果を保証しません。
ファンドラップはどこの金融機関がいいですか?
対面で相談したいなら大手証券や銀行系、オンラインで手続きを進めたいならネット証券系やロボアド型が候補になります。会社名だけでなく、手数料、最低契約金額、説明の分かりやすさ、解約条件で比較してください。
ファンドラップと投資信託の違いは何ですか?
投資信託は自分で商品を選んで保有するのが基本です。ファンドラップは投資一任契約に基づき、資産配分や運用管理を金融機関に任せるサービスです。その分、追加の費用がかかりやすくなります。
ファンドラップとロボアドはどちらが向いていますか?
担当者に相談しながらまとまった資金を運用したい人はファンドラップ、少額からオンラインで自動運用したい人はロボアドが候補になります。どちらも元本保証ではありません。
退職金をファンドラップに入れても大丈夫ですか?
退職金の一部を分散運用する候補にはなりますが、生活費や医療費など近い将来使う資金まで入れるのは避けたいところです。下落時の損失額を金額で確認し、余裕資金の範囲で判断してください。
ファンドラップを解約する前に確認すべきことは何ですか?
解約手数料や換金までの期間、税金、現在の含み損益、次の運用先を確認してください。全解約だけでなく、一部解約や新規入金停止という選択肢もあります。
ファンドラップ以外の運用先も比較したほうがいいですか?
比較対象を持つと判断しやすくなります。低コスト投資信託、ロボアド、預金、個人向け国債、余裕資金でのオルタナティブ投資などを、実績、リスク、手数料、契約条件、解約条件で比べてください。
まとめ:ファンドラップは評判よりも手数料・実績・資金の使い道で判断する
ファンドラップの評判は、良い意見と悪い意見が分かれます。運用を任せられる安心感を評価する人がいる一方、手数料や実績に不満を感じる人もいます。どちらか一方の口コミだけで判断せず、自分の資金の性格と目的に合うかを見てください。
運用実績ランキングを見るときは、順位だけでなく、比較期間、リスク、手数料控除後リターンを確認してください。退職金や相続資金などまとまった資金を入れるなら、下落時にどの程度の損失が出るかを金額で見ることも欠かせません。
ファンドラップが合わないと感じた場合は、低コスト投資信託、ロボアド、IFA相談、預金や個人向け国債、余裕資金でのオルタナティブ投資などを同じ基準で比べてください。投資信託だけに偏らない運用先も確認したい人は、アクションの投資領域や契約条件も資料・面談で確認できます。
アクションを検討する場合も、元本保証なし、利回り保証なし、中途解約原則不可、過去実績は将来の成果を保証しない点を必ず確認してください。良い点だけでなく、不利な条件まで納得してから判断することが、まとまった資金を動かす前の基本です。
資料で仕組みを見る
https://action-goudou.co.jp/
Action合同会社
代表社員 古橋 弘光
本記事では、資産運用を検討する際の考え方について、Action合同会社 代表社員・古橋弘光によるコメントを一部掲載しています。古橋は金融業界で30年超の経験を持ち、証券会社や投資関連会社で代表・役員を務めてきました。記事内のコメントでは、利回りや評判だけで判断せず、投資対象・契約条件・リスクを確認する視点を補足しています。
Action合同会社の
投資サービスについて
資産運用サービスを比較する際は、利回りだけでなく、投資対象・運用方針・契約条件・リスクの内容を確認することが大切です。
Action合同会社は、暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資の4領域に分散するオルタナティブ投資を扱っています。最低投資額は500万円から、契約期間は原則1年間です。投資領域や運用方針、契約条件については資料や面談で確認できます。
- 前年度通期で年利17.35%を達成
- 今年度想定リターンは12〜17%
- 最低投資額:500万円〜
- 暗号資産マイニング、再生可能エネルギー、プロジェクトファイナンス、事業投資の4領域で分散
- 3ヶ月毎の運用報告書で運用状況を確認可能
前年度通期では年利17.35%を達成していますが、過去実績は将来の成果を保証するものではありません。
資料請求・面談で仕組みを確認する
資料請求や面談を希望する場合は、以下のフォームから内容を送信できます。